Vinte meses de conta real. Todos os números publicados, prontos para apresentação ao cliente.
A QuantElement é uma estratégia automatizada de mini índice na B3. Um produto descorrelacionado para a prateleira do assessor, com lâmina, drawdown publicado e regra de risco documentada.
Rentabilidade passada não representa garantia de rentabilidade futura. Investimentos em renda variável envolvem risco de perda.
O problema não está em encontrar produto, e sim no fato de que quase nada na prateleira se descorrelaciona da bolsa — e o que se descorrelaciona raramente é auditável.
A renda fixa da carteira cumpre a função dela: rende próximo ao CDI, não gera contato e mantém a expectativa do cliente alinhada.
A dificuldade está na parcela de renda variável. A oscilação gera dúvida, o cliente procura o assessor em dias de queda e a explicação fica a cargo dele.
O padrão se repete: o cliente entra otimista, aprova os primeiros meses, devolve o resultado na primeira sequência negativa e a confiança cobrada é a do assessor.
O problema não está na estratégia, e sim naquela que não apresenta o risco antes.
O enquadramento
Antes de qualquer número, o que não somos?
A AlgoQuantt não promete rentabilidade.
Não é fundo. Não há cota, administrador ou gestora.
Não é sinal, grupo de mensagens, curso ou mentoria.
Não há taxa de performance, participação no lucro ou aporte.
O cliente não deposita nenhum valor na AlgoQuantt.
Antes de qualquer número, o que somos?
Licença de software que executa na conta do próprio cliente.
Uma regra fixa de entrada, saída e risco, definida antes.
Assinatura fixa paga pelo cliente. Sem taxa sobre resultado.
Uma empresa de tecnologia, não uma instituição financeira.
CNPJ com endereço registrado e responsável identificado.
Histórico · conta real
Novembro de 2024 até hoje. Conta real, dinheiro real, ordem executada na B3.
Não se trata de simulação nem de backtest. É uma conta em operação desde o primeiro dia, com os cinco meses negativos publicados, para que a apresentação ao cliente seja completa.
Resultado acumulado
+ R$ 12.911
por contrato
Meses operados
20
desde nov/24
Meses positivos
15 / 20
75% do período
Rebaixamento máximo
− R$ 3.580
35,8% de R$ 10.000
Resultado acumulado por contrato
passe o mouse na linha
Resultado mês a mês
Execuções de hoje
interface ilustrativa
Gestão de risco
O risco, documentado antes da indicação.
Oscilações e sequências negativas fazem parte do mercado e não representam falha da estratégia, mas característica natural da modelagem estatística. O cliente precisa conhecer esse comportamento na entrada. O portfólio opera 4 estratégias descorrelacionadas no mini índice (WINFUT).
O capital recomendado para o conjunto completo das 4 estratégias é de R$ 10.000, equivalente a R$ 2.500 de margem por estratégia. O rebaixamento máximo histórico combinado é de −R$ 3.580, o que representa risco máximo de 35,8% sobre o capital alocado — percentual que varia conforme o capital que o cliente decidir alocar.
Se esse drawdown não for compatível com o perfil do cliente, não indique.
O pior mês
O pior mês em que a AlgoQuantt fechou foi com −R$ 3.478 por contrato.
Maior sequência negativa
A maior sequência negativa durou 5 meses seguidos.
Rebaixamento máximo combinado
O rebaixamento máximo das 4 estratégias operando juntas foi de −R$ 3.580.
Tempo até recuperar o pico
O maior tempo de recuperação ao pico durou 5 meses.
Capital alocado
Alocação mínima considerada na operação: R$ 30.000.
Contratos operados
3 contratos ao longo dos 20 meses, equivalente a R$ 10.000 de margem por contrato.
Resultado bruto no período
O resultado bruto do período foi de R$ 38.733.
Corretagem e emolumentos B3
Corretagem e emolumentos da B3 somaram R$ 11.691.
A conta, linha a linha
Na alocação mínima, a assinatura deixa de pesar.
É comum que se publique apenas o resultado bruto. O valor bruto não corresponde ao que é creditado na conta do cliente.
O exemplo a seguir considera 3 contratos em 20 meses, sobre a alocação mínima de R$ 30.000, com todos os custos abertos.
A faixa de assinatura até 3 contratos cobre os três: o custo fixo é o mesmo de 1 contrato, diluído em capital 3× maior. É o que leva a rentabilidade de 42,31% para 62,18% no mesmo período.
Assinatura
20 × R$ 149 = R$ 2.980. A faixa de até 3 contratos já cobre os três, então a assinatura é a mesma de 1 contrato.
IR Day Trade
20% sobre o lucro do período, já descontados os custos: R$ 5.408.
Resultado líquido
O resultado líquido final foi de R$ 18.654, ou seja 62,18% de rentabilidade em 20 meses. Média de 3,11% líquidos.
Como funciona
Quatro etapas. O cliente não executa nenhuma operação.
01
O cliente abre ou utiliza conta própria na corretora parceira, no CPF dele.
02
Alocação do capital: R$ 10.000 recomendados para o conjunto das 4 estratégias, equivalente a R$ 2.500 de margem por estratégia. Os recursos permanecem sob custódia na corretora.
03
A estratégia é ativada e executada via API, em servidor próximo à B3 (co-location).
04
Assessor e cliente acompanham a execução, que pode ser pausada a qualquer momento.
A estratégia possui regra de suspensão documentada. Se o rebaixamento combinado atingir R$ 3.580, a execução é suspensa automaticamente e assessor e cliente são comunicados no mesmo dia. A reativação ocorre apenas após revisão e comunicação formal.
Material de apoio
A lâmina para encaminhamento
Retorno acumulado e anualizado · Volatilidade anualizada
Drawdown máximo · Tempo de recuperação · Sharpe
Meses positivos · Meses negativos · Correlação IBOV
Correlação CDI
Backtest não é conta real.
Antes da conta real, a estratégia foi testada em 6 anos de dados, com 3.850 operações e Sharpe de 2,83. Consta aqui como validação de método, não como resultado.
Prova · direto do WhatsApp
Retornos recebidos de quem já distribui a estratégia.
Mensagens de clientes que operam a estratégia, reproduzidas sem edição.
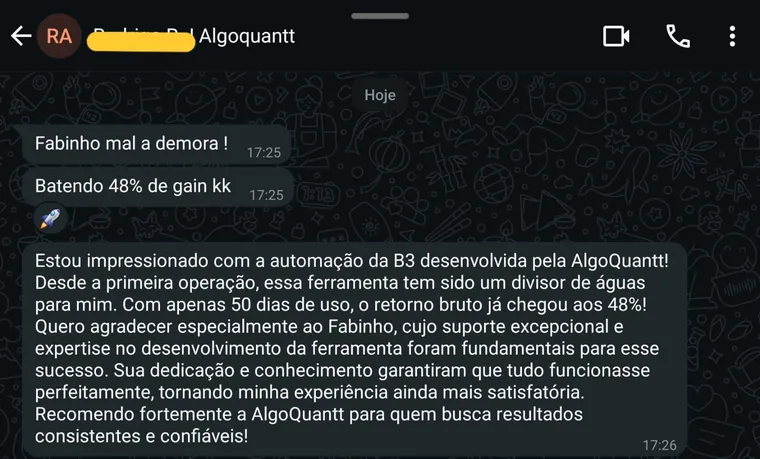
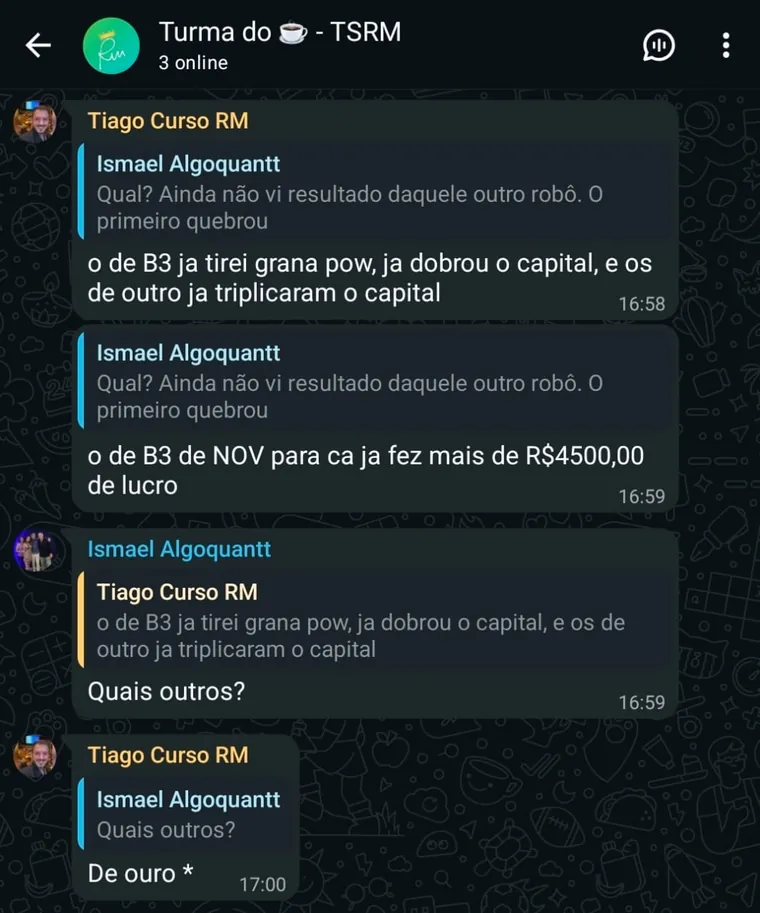
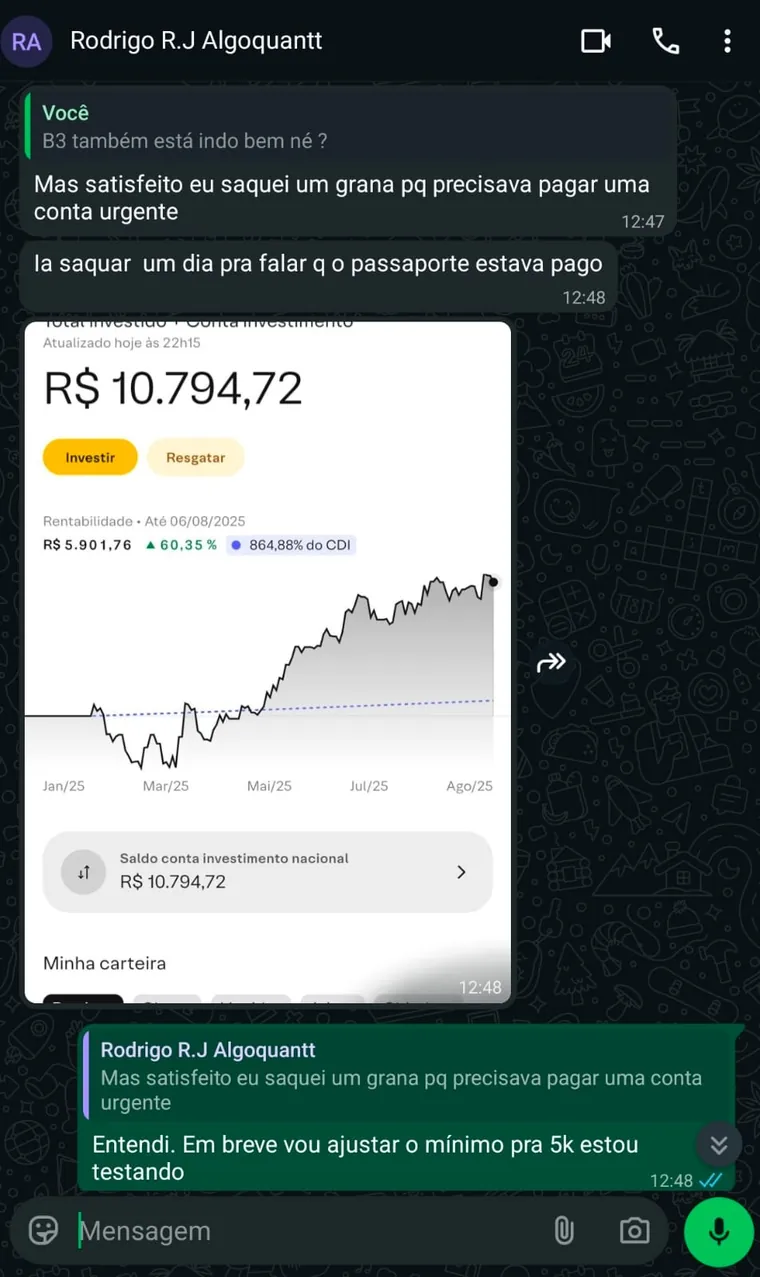
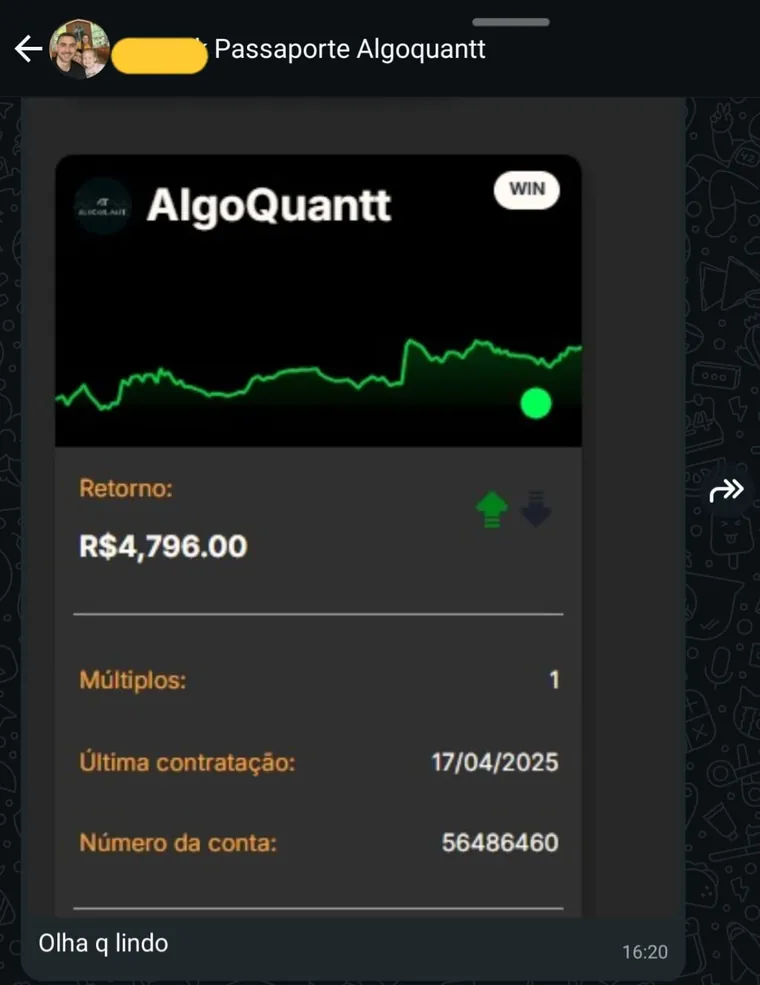
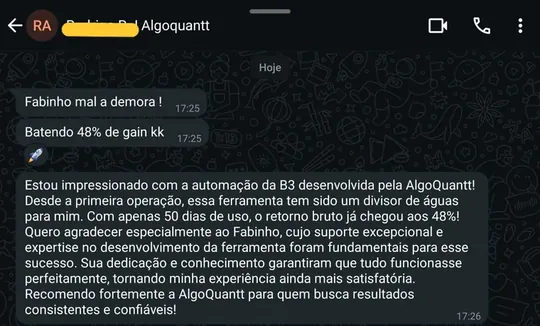
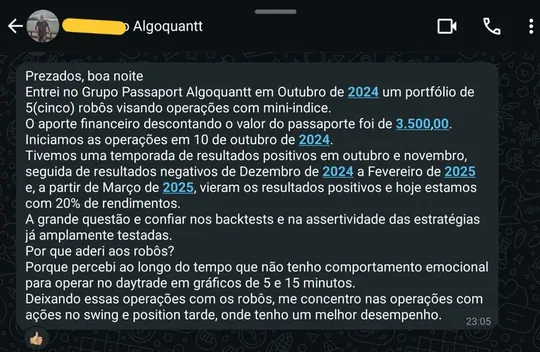
Clique em qualquer print para ver inteiro.
Capturas de tela compartilhadas mediante autorização. Resultados individuais variam conforme capital, contratos e período.
Parceria
Um produto para a sua prateleira, com remuneração recorrente.
Faixas de assinatura
01
Até 3 contratos
R$ 149/mês
Contratar →
02
Até 10 contratos
R$ 249/mês
Contratar →
03
Até 50 contratos
R$ 349/mês
Contratar →
04
Até 100 contratos
R$ 499/mês
Contratar →
O valor corresponde à faixa contratada e não é multiplicado por contrato. A alocação recomendada é de R$ 10.000 para o conjunto das 4 estratégias.
Calibração por perfil
O nível de risco é definido com o cliente.
O rebaixamento máximo histórico é o mesmo nos três perfis: −R$ 3.580. O que muda é quanto esse valor representa do capital alocado às 4 estratégias — o que permite enquadrar a estratégia no perfil de cada cliente.
Conservador
Capital alocado
R$ 15.000
Rebaixamento máximo
23,8% · −R$ 3.580
Menor volatilidade e maior suavização das perdas.
Moderado
Capital alocado
R$ 10.000
Rebaixamento máximo
35,8% · −R$ 3.580
Equilíbrio estatístico entre risco e retorno.
Agressivo
Capital alocado
R$ 7.500
Rebaixamento máximo
47,7% · −R$ 3.580
Maior alavancagem, em busca de retornos mais expressivos.
Percentual calculado sobre o rebaixamento máximo histórico de −R$ 3.580 das 4 estratégias operando em conjunto. O capital alocado por lote é ajustável a qualquer momento.
Não indique se o seu cliente:
A estratégia não é adequada aos casos listados abaixo.
Precisa desse dinheiro nos próximos 12 meses
Tem em R$ 10.000 uma parte relevante do patrimônio
Espera resultado positivo todo mês
Quer acompanhar operação a operação
Está procurando substituir a renda
Perguntas diretas